Perkembangan teknologi digital telah mengubah cara masyarakat memenuhi kebutuhan hidupnya, termasuk dalam hal berbelanja. Belanja online kini bukan lagi sekadar pilihan, melainkan telah menjadi bagian dari gaya hidup masyarakat urban.
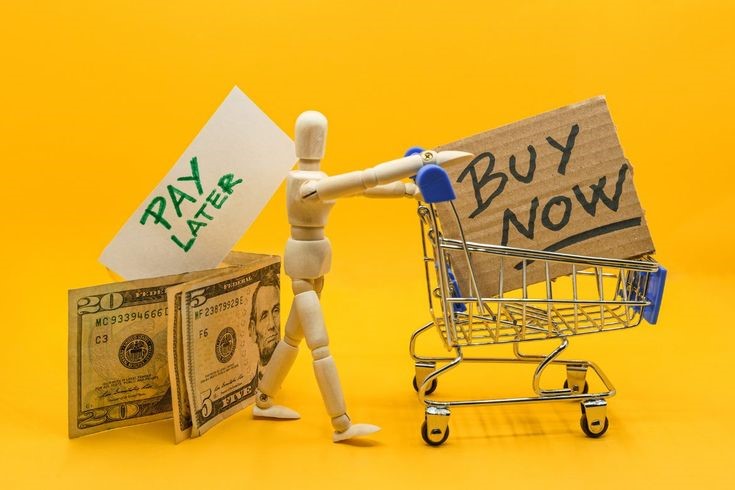
Dari kebutuhan pokok hingga barang mewah, semuanya bisa didapat hanya dalam hitungan detik melalui layar smartphone. Di tengah kemudahan ini, salah satu fitur yang paling digemari adalah Buy Now Pay Later (BNPL) atau “beli sekarang, bayar belakangan”.
Secara praktis, BNPL menawarkan kemudahan. Konsumen dapat langsung menikmati produk atau layanan tanpa harus membayar lunas di awal. Pembayaran bisa dicicil dalam beberapa bulan, bahkan tanpa menggunakan kartu kredit. Namun, di balik kenyamanan tersebut, muncul pertanyaan mendasar, terutama bagi umat Muslim: apakah skema BNPL ini sejalan dengan prinsip-prinsip syariah Islam?
Di Balik Kemudahan, Ada Hutang
Secara substansi, BNPL adalah bentuk transaksi utang-piutang. Konsumen menerima produk terlebih dahulu dan membayar kemudian. Dalam perspektif Islam, utang (qardh) adalah bentuk tolong-menolong yang mengandung nilai sosial. Oleh karena itu, Islam melarang keras adanya tambahan keuntungan dari praktik utang, baik berupa bunga, denda keterlambatan, maupun biaya tersembunyi lainnya.
Islam sangat tegas dalam persoalan riba. Dalam Al-Qur’an, Allah SWT berfirman:
وَاَحَلَّ اللّٰهُ الْبَيْعَ وَحَرَّمَ الرِّبٰواۗ
“Allah telah menghalalkan jual beli dan mengharamkan riba.” (QS. Al-Baqarah [2]: 275)
Ayat ini menjadi landasan utama dalam menilai keabsahan suatu transaksi finansial. Dalam konteks BNPL, apabila terdapat tambahan apa pun dari pokok utang, maka hal tersebut dikategorikan sebagai riba, yang jelas dilarang dalam Islam, meskipun jumlahnya kecil atau telah disepakati sebelumnya.
Apakah Semua BNPL Dilarang?
Penting untuk menegaskan bahwa tidak semua layanan BNPL otomatis haram. Terdapat beberapa penyedia layanan yang menawarkan skema tanpa bunga, tanpa penalti, dan tanpa biaya tersembunyi. Dalam kondisi semacam ini, selama akadnya jelas dan tidak ada unsur spekulatif, transaksi tersebut bisa dianggap sesuai dengan prinsip keuangan syariah.
Namun kenyataannya, model seperti ini masih sangat jarang. Mayoritas layanan BNPL, baik lokal maupun global, menerapkan sistem bisnis berbasis bunga atau imbal jasa yang tidak transparan. Bahkan, tidak sedikit yang mengenakan penalti cukup besar jika konsumen telat membayar. Situasi ini menjadi perhatian serius para ulama kontemporer dan lembaga fatwa.
Dalam Fatwa DSN-MUI No. 117/DSN-MUI/II/2018 tentang Layanan Pembiayaan Berbasis Teknologi Informasi Berdasarkan Prinsip Syariah, dinyatakan bahwa setiap transaksi keuangan digital harus menghindari unsur riba, gharar (ketidakjelasan), dan maysir (spekulasi). Selain itu, harus menjunjung asas keadilan, keterbukaan, dan keberkahan.
Bijak Menyikapi Inovasi Digital
Hidup di era teknologi membuat umat Islam tak mungkin menolak kemajuan, termasuk dalam hal inovasi finansial. Namun, kita dituntut untuk lebih cerdas dan bijaksana. Jangan sampai tergoda oleh kemudahan yang justru menjebak dalam lilitan utang yang tidak berkah. Apalagi jika skema yang digunakan ternyata bertentangan dengan ajaran agama.
Maka dari itu, sebelum memanfaatkan layanan BNPL, sangat penting untuk membaca dengan saksama syarat dan ketentuan yang berlaku. Tanyakan: apakah ada biaya tambahan? Apakah skemanya transparan? Apakah mengandung unsur riba? Jika masih ada keraguan, sebaiknya tinggalkan dan cari alternatif yang lebih aman secara syar’i.
Islam tidak pernah menolak inovasi. Justru, Islam sangat mendorong perkembangan teknologi dan ekonomi, selama tetap berpijak pada prinsip moral, keadilan, dan keberkahan. Sebab pada akhirnya, keberkahan dalam harta jauh lebih berharga dibanding kemudahan sesaat yang bisa menjerumuskan.
Penulis : Syifa Najwa Salmah | Mahasiswi UIN Syarif Hidayatullah Jakarta
Editor : Anisa Putri