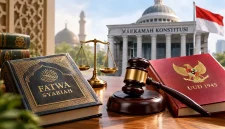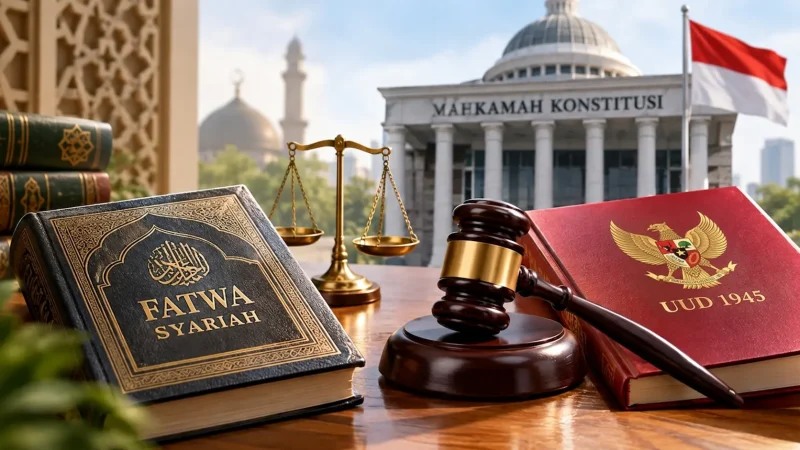
Fatwa selama ini dikenal sebagai jawaban atau pendapat hukum Islam atas persoalan yang dihadapi masyarakat. Namun, seiring berkembangnya ekonomi syariah, persoalan fatwa tidak lagi terbatas pada ranah keagamaan, tetapi juga bersinggungan dengan hukum tata negara. Hal ini terlihat dalam Putusan Mahkamah Konstitusi (MK) Nomor 179/PUU-XXIV/2026 yang dibacakan pada 29 Juni 2026.
Perkara tersebut berkaitan dengan ketentuan dalam Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), khususnya frasa “lembaga yang memiliki kewenangan dalam penetapan fatwa di bidang syariah”.
Dalam perkembangan produk keuangan syariah, fatwa menjadi instrumen penting untuk memastikan kesesuaian suatu produk atau kegiatan dengan prinsip Islam. Dewan Syariah Nasional-Majelis Ulama Indonesia (DSN-MUI) memiliki tugas menetapkan fatwa atas sistem, kegiatan, produk, dan jasa lembaga keuangan, bisnis, serta perekonomian syariah, sekaligus mengawasi penerapannya.
Menafsirkan Kewenangan Penetapan Fatwa
Persoalan kewenangan tersebut menjadi salah satu pokok perkara yang diperiksa MK. Pemohon mempersoalkan penggunaan frasa “lembaga yang memiliki kewenangan dalam penetapan fatwa di bidang syariah” dalam UU P2SK.
MK menilai frasa tersebut merujuk pada fungsi lembaga, bukan semata-mata menyebut nama institusi tertentu. Dalam putusannya, MK menolak permohonan untuk selain dan selebihnya serta menyatakan bagian permohonan tertentu tidak dapat diterima.
Ketika Fatwa Bertemu Hukum Negara
Persoalan ini menarik ditinjau dari perspektif hukum tata negara. Pasal 1 ayat (3) UUD 1945 menegaskan bahwa Indonesia adalah negara hukum. Artinya, penerapan prinsip syariah dalam sektor yang diatur negara membutuhkan kejelasan mengenai kewenangan dan landasan hukum.
Di sisi lain, fatwa memiliki mekanisme tersendiri. DSN-MUI menjelaskan bahwa penetapan fatwa melalui sejumlah tahapan, mulai dari kajian, penyusunan draf, pembahasan, hingga pengesahan dalam rapat pleno.
Perbedaan karakter tersebut menunjukkan bahwa fatwa dan peraturan perundang-undangan memiliki kedudukan serta proses yang tidak sama, meskipun keduanya dapat berhubungan ketika prinsip syariah diterapkan dalam sistem ekonomi nasional.
Memahami Syariah secara Kritis
Perkara ini memperlihatkan pertemuan antara hukum Islam dan hukum tata negara dalam persoalan konkret. Fatwa merupakan bagian dari kajian hukum Islam dan proses ijtihad, sedangkan peraturan perundang-undangan menjadi bagian dari hukum positif yang mengikat dalam penyelenggaraan negara.
Perkembangan fatwa DSN-MUI juga menunjukkan bahwa hukum ekonomi syariah terus merespons persoalan baru. Salah satunya adalah fatwa mengenai kegiatan usaha bulion berdasarkan prinsip syariah yang diterbitkan pada 2026.
Bagi masyarakat, perkembangan ini menjadi pengingat bahwa memilih produk berlabel syariah tidak cukup hanya berdasarkan nama atau klaim yang ditawarkan. Pemahaman terhadap akad, dasar hukum, dan prinsip yang melandasinya juga diperlukan.
DSN-MUI telah menyediakan akses bagi masyarakat untuk menelusuri berbagai fatwa yang diterbitkan. Memanfaatkan sumber resmi tersebut dapat membantu masyarakat bersikap lebih kritis dalam memahami praktik ekonomi syariah, sekaligus menggunakannya secara bijak dan bertanggung jawab.
Sumber Referensi:
- Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, Pasal 1 ayat (3).
- Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
- Mahkamah Konstitusi Republik Indonesia, Putusan Nomor 179/PUU-XXIV/2026, 29 Juni 2026.
Penulis : Syifa Najwa Salmah, Mahasiswi Fakultas Syari’ah dan Hukum UIN Syarif Hidayatullah Jakarta.
Editor : Fadli Akbar